ഫാബ്രിക്കേഷൻ മേഖലയിൽ ജിഎസ്ടി വെട്ടിപ്പ് സാധ്യത; ബില്ലില്ലാത്ത കരാറുകളും മറച്ചുവയ്ക്കുന്ന വിറ്റുവരവും അന്വേഷിക്കണം
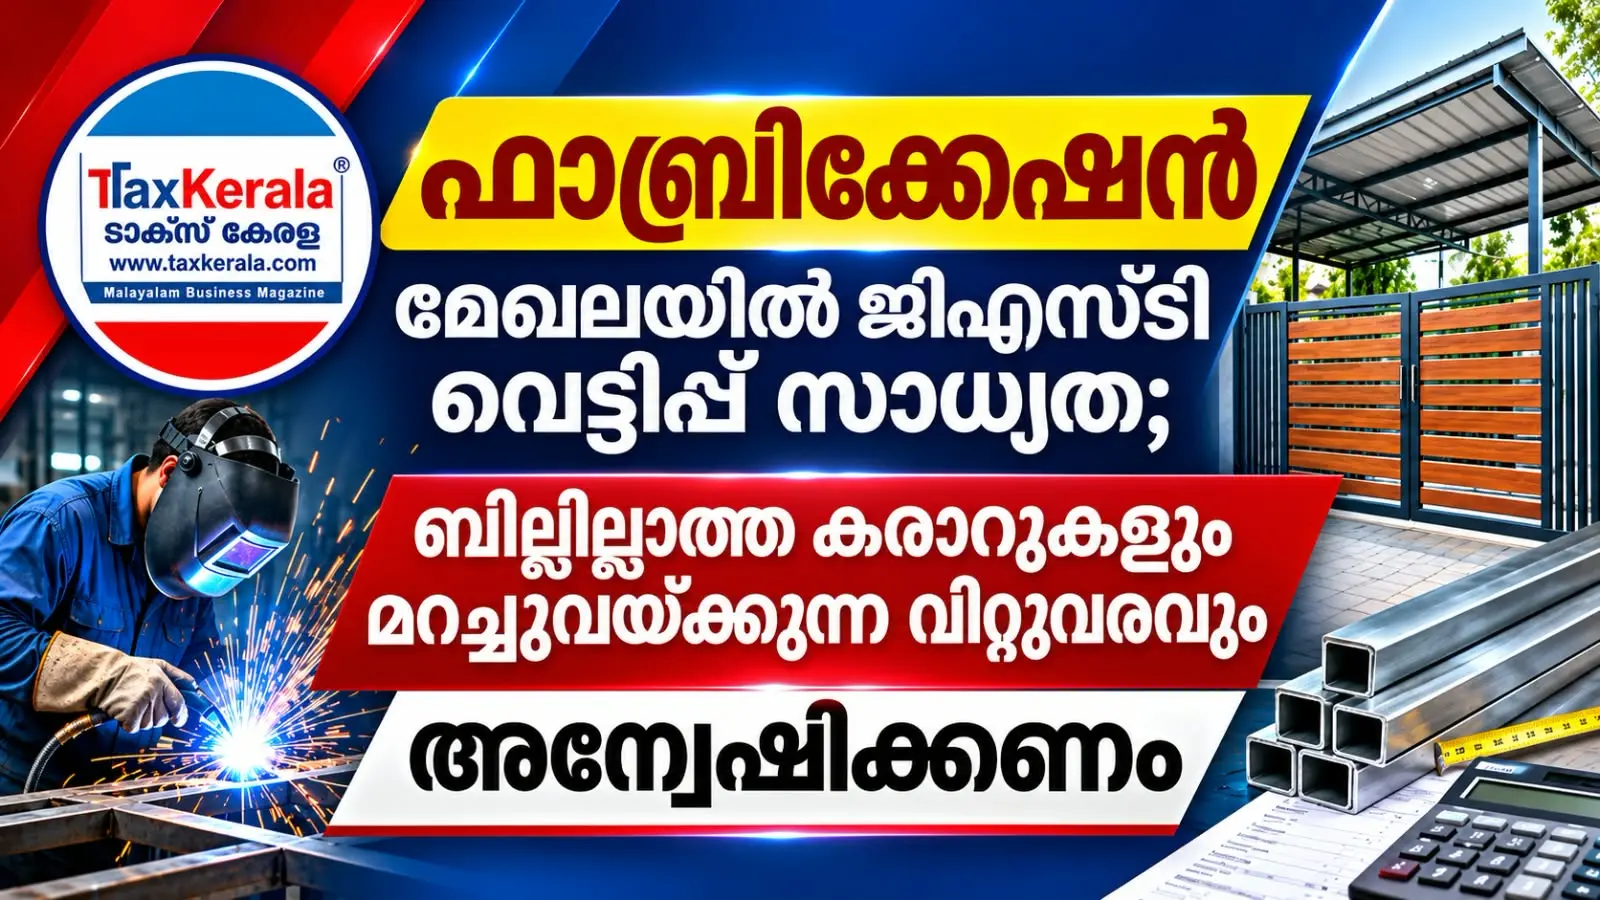
കൊച്ചി: സംസ്ഥാനത്തെ സ്റ്റീൽ, അലുമിനിയം ഫാബ്രിക്കേഷൻ മേഖലയിൽ ബില്ലില്ലാത്ത നിർമാണ ജോലികളിലൂടെയും രേഖപ്പെടുത്താത്ത കരാർ ഇടപാടുകളിലൂടെയും ജിഎസ്ടി വെട്ടിപ്പ് നടക്കുന്നുണ്ടോയെന്ന് കണ്ടെത്താൻ സംസ്ഥാന ജിഎസ്ടി ഇന്റലിജൻസ് വിഭാഗത്തിന്റെ പ്രത്യേക അന്വേഷണം ആവശ്യമാണ്. ഗേറ്റുകൾ, ഗ്രില്ലുകൾ, റൂഫിങ് ഷെഡുകൾ, സ്റ്റീൽ സ്ട്രക്ചറുകൾ, അലുമിനിയം വിൻഡോകൾ, ഷട്ടറുകൾ തുടങ്ങിയവ നിർമിക്കുന്ന സ്ഥാപനങ്ങളുടെ യഥാർത്ഥ വിറ്റുവരവും നികുതി റിട്ടേണുകളിൽ രേഖപ്പെടുത്തുന്ന തുകയും തമ്മിൽ പൊരുത്തമുണ്ടോയെന്നതാണ് പ്രധാന പരിശോധനാവിഷയം.
ഫാബ്രിക്കേഷൻ മേഖലയിൽ സാധനങ്ങളുടെ നിർമാണവും വിതരണവും മാത്രമല്ല, വെൽഡിങ്, സൈറ്റ് ഇൻസ്റ്റലേഷൻ, ലേബർ കോൺട്രാക്ട്, സബ് കോൺട്രാക്ട് തുടങ്ങിയ നിരവധി ഇടപാടുകളാണുള്ളത്. മെറ്റീരിയൽ വാങ്ങലുകൾക്ക് രേഖകളുണ്ടെങ്കിലും നിർമാണത്തിന്റെയും ഇൻസ്റ്റലേഷന്റെയും പൂർണമായ വരുമാനം അക്കൗണ്ടുകളിൽ ഉൾപ്പെടുത്താതിരിക്കാനുള്ള സാധ്യത പരിശോധിക്കേണ്ടതുണ്ട്. പ്രത്യേകിച്ച് കെട്ടിടനിർമാണ കരാറുകാരിൽനിന്നും ബിൽഡർമാരിൽനിന്നും നേരിട്ട് ഏറ്റെടുക്കുന്ന ജോലികളിൽ നികുതി ഇൻവോയ്സുകൾ നൽകുന്നുണ്ടോയെന്നത് കണ്ടെത്തണം.
ചെറുകിട വർക്ക്ഷോപ്പുകൾ മുതൽ വലിയ ഫാബ്രിക്കേഷൻ യൂണിറ്റുകൾവരെ ഉൾപ്പെടുന്ന ഈ മേഖലയിൽ ക്യാഷ്, യു.പി.ഐ., ബാങ്ക് ഇടപാടുകൾ, അഡ്വാൻസ് പേയ്മെന്റുകൾ, മെറ്റീരിയൽ പർച്ചേസ്, സ്റ്റോക്ക് വിവരങ്ങൾ എന്നിവ തമ്മിലുള്ള പൊരുത്തം പരിശോധിച്ചാൽ രേഖപ്പെടുത്താത്ത വിറ്റുവരവ് കണ്ടെത്താൻ സാധിക്കും. കരാർ തുകയുടെ ഒരു ഭാഗം മാത്രം ബില്ലിൽ കാണിക്കുക, തൊഴിൽ ചാർജ് പ്രത്യേകം കണക്കിൽപ്പെടുത്താതിരിക്കുക, രജിസ്ട്രേഷൻ ഒഴിവാക്കുന്നതിനായി യഥാർത്ഥ വിറ്റുവരവ് കുറച്ചുകാണിക്കുക തുടങ്ങിയ രീതികൾ നടക്കുന്നുണ്ടോയെന്ന് അന്വേഷിക്കണം.
കേരളത്തിൽ സാധനങ്ങൾ മാത്രം വിൽക്കുന്ന സ്ഥാപനങ്ങൾക്ക് വാർഷിക മൊത്ത വിറ്റുവരവ് ₹40 ലക്ഷം കവിയുമ്പോഴും ഫാബ്രിക്കേഷൻ സേവനങ്ങളും സാധനവിൽപ്പനയ്ക്കൊപ്പം സേവനങ്ങളും നടത്തുന്ന സ്ഥാപനങ്ങൾക്ക് ₹20 ലക്ഷം കവിയുമ്പോഴും പൊതുവെ ജിഎസ്ടി രജിസ്ട്രേഷൻ നിർബന്ധമാണ്. പ്രത്യേക നിർബന്ധിത രജിസ്ട്രേഷൻ വ്യവസ്ഥകളും ബാധകമായേക്കാം. പ്രധാന സ്റ്റീൽ, അലുമിനിയം ഫാബ്രിക്കേറ്റഡ് ഉൽപ്പന്നങ്ങൾക്കും സാധാരണ വർക്സ് കോൺട്രാക്ട് സേവനങ്ങൾക്കും പൊതുവെ 18 ശതമാനം ജിഎസ്ടിയാണ് ബാധകം. കൃത്യമായ നിരക്ക് ഇടപാടിന്റെ സ്വഭാവവും നിയമപരമായ വർഗീകരണവും അനുസരിച്ചായിരിക്കും.
ജിഎസ്ടി രജിസ്ട്രേഷൻ ഇല്ലാതെ വലിയ തോതിലുള്ള കരാർ ജോലികൾ ഏറ്റെടുക്കുന്ന സ്ഥാപനങ്ങളുണ്ടോയെന്നും രജിസ്റ്റർ ചെയ്ത വ്യാപാരികളുടെ ജിഎസ്ടിആർ-1, ജിഎസ്ടിആർ-3ബി റിട്ടേണുകൾ, ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ്, പർച്ചേസ് ഇൻവോയ്സുകൾ എന്നിവയിൽ പൊരുത്തക്കേടുകളുണ്ടോയെന്നും പരിശോധിക്കണം. മെറ്റീരിയൽ വിതരണക്കാരുടെയും പ്രധാന കരാറുകാരുടെയും സബ് കോൺട്രാക്ടർമാരുടെയും രേഖകൾ തമ്മിലുള്ള താരതമ്യപരിശോധനയും അന്വേഷണത്തിന് സഹായകരമാകും.
ഫാബ്രിക്കേഷൻ മേഖലയിലെ നികുതിവെട്ടിപ്പ് സാധ്യതകൾ കണ്ടെത്തുന്നതിന് സംസ്ഥാന ജിഎസ്ടി വകുപ്പ് പ്രത്യേക ഇന്റലിജൻസ് പരിശോധനകൾ നടത്തുകയും രജിസ്ട്രേഷൻ പരിധി കടന്നിട്ടും നികുതി സംവിധാനത്തിന് പുറത്തുനിൽക്കുന്ന സ്ഥാപനങ്ങളുണ്ടെങ്കിൽ അവയെ കണ്ടെത്തി നിയമാനുസൃത നടപടി സ്വീകരിക്കുകയും വേണം. നിയമപരമായി പ്രവർത്തിക്കുന്ന ചെറുകിട സ്ഥാപനങ്ങൾക്ക് അനാവശ്യ ബുദ്ധിമുട്ടുണ്ടാക്കാതെ, രേഖകളുടെയും തെളിവുകളുടെയും അടിസ്ഥാനത്തിൽ പരിശോധന നടത്തി നികുതി നിയമലംഘനങ്ങൾ കണ്ടെത്തണമെന്ന ആവശ്യമാണ് പ്രസക്തമാകുന്നത്.