ഡിഐഎൻ ഇല്ലാത്ത ആദായനികുതി നിർണയ ഉത്തരവ് അസാധു; നികുതി വകുപ്പിന്റെ അപ്പീൽ തള്ളി മദ്രാസ് ഹൈക്കോടതി
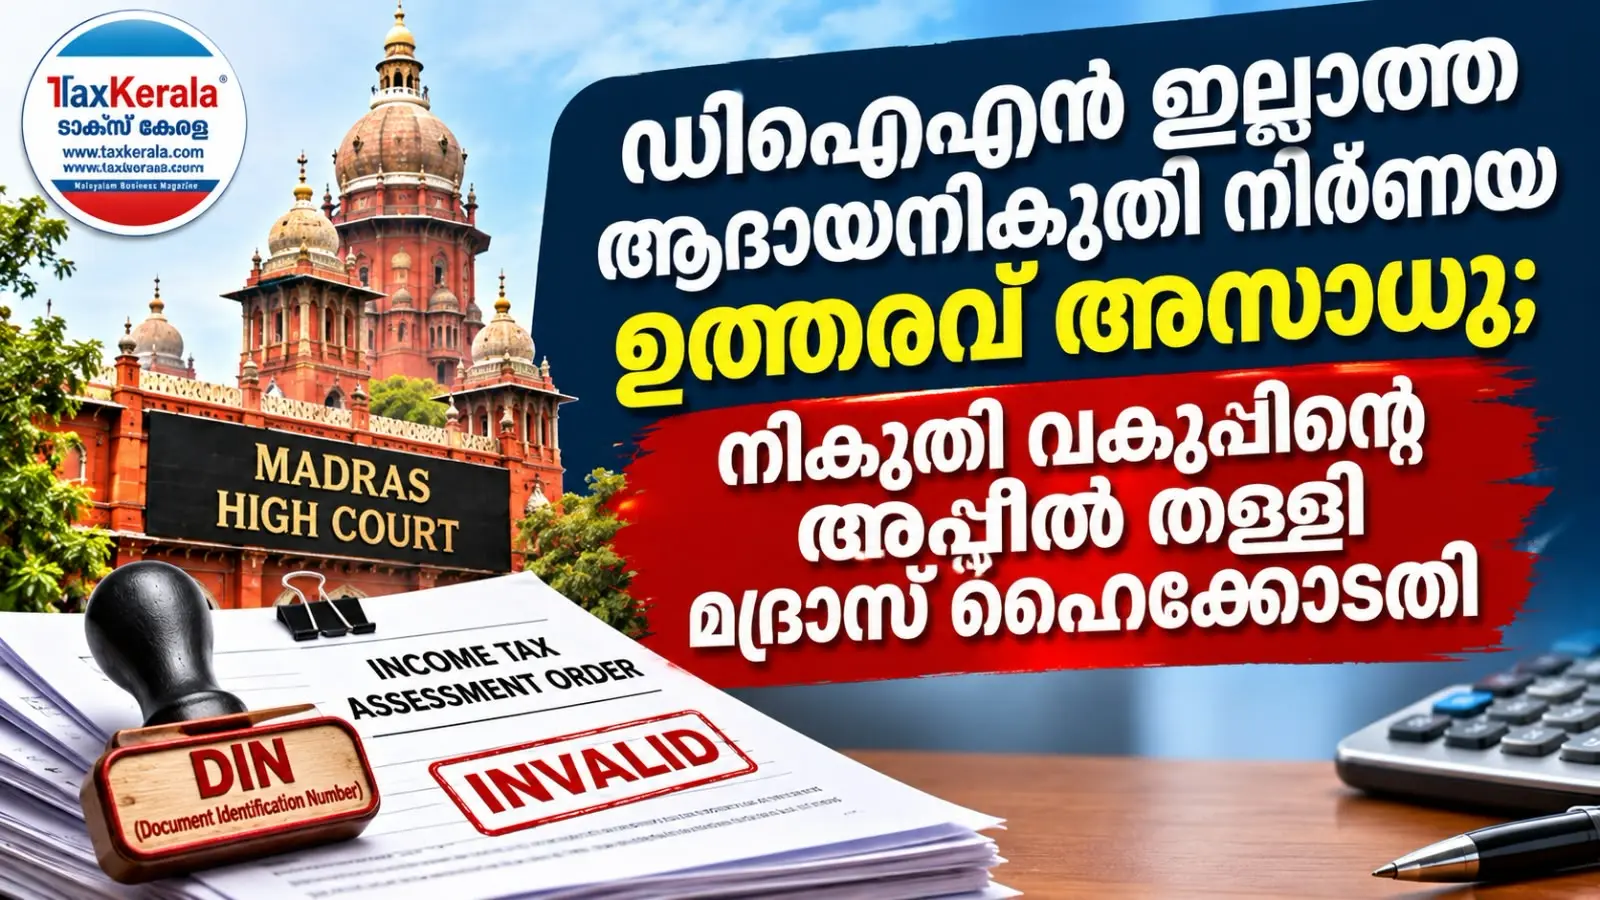
ചെന്നൈ: ഡോക്യുമെന്റ് ഐഡന്റിഫിക്കേഷൻ നമ്പർ (DIN) ഇല്ലാതെ പുറപ്പെടുവിച്ച ആദായനികുതി നിർണയ ഉത്തരവുകളും ഡിസ്പ്യൂട്ട് റെസല്യൂഷൻ പാനലിന്റെ (DRP) നിർദേശങ്ങളും നിയമപരമായി അസാധുവാണെന്ന് മദ്രാസ് ഹൈക്കോടതി. നികുതി നിർണയ ഉത്തരവ് റദ്ദാക്കിയ ഇൻകം ടാക്സ് അപ്പലേറ്റ് ട്രൈബ്യൂണലിന്റെ (ITAT) തീരുമാനം ശരിവച്ച കോടതി, ആദായനികുതി വകുപ്പ് സമർപ്പിച്ച അപ്പീൽ തള്ളി.
CIT Vs Laserwords US Inc. കേസിലാണ് നിർണായക വിധി. 2015–16 അസസ്മെന്റ് വർഷവുമായി ബന്ധപ്പെട്ട നികുതി നിർണയ നടപടികളിൽ ഡിആർപി പുറപ്പെടുവിച്ച നിർദേശങ്ങളിലും അന്തിമ അസസ്മെന്റ് ഉത്തരവിലും സാധുവായ ഡിഐഎൻ രേഖപ്പെടുത്തിയിരുന്നില്ല.
ഡിഐഎൻ പിന്നീട് പ്രത്യേക അറിയിപ്പിലൂടെ നികുതിദായകനെ അറിയിച്ചിട്ടുണ്ടെന്നും നടപടിക്രമങ്ങൾ പാലിച്ചിട്ടുണ്ടെന്നുമായിരുന്നു ആദായനികുതി വകുപ്പിന്റെ വാദം. എന്നാൽ ഡിഐഎൻ ഇല്ലാതെ ഉത്തരവ് പുറപ്പെടുവിക്കേണ്ടിവന്ന സാഹചര്യം, അതിനുള്ള രേഖാമൂലമുള്ള കാരണം, ഉന്നത ഉദ്യോഗസ്ഥന്റെ മുൻകൂർ അനുമതി തുടങ്ങിയ നിർബന്ധിത വ്യവസ്ഥകൾ പാലിച്ചിട്ടില്ലെന്ന് കോടതി കണ്ടെത്തി.
2019 ഓഗസ്റ്റ് 14-ലെ സിബിഡിടി സർക്കുലർ നമ്പർ 19/2019 പ്രകാരം, 2019 ഒക്ടോബർ ഒന്നുമുതൽ ആദായനികുതി വകുപ്പ് പുറപ്പെടുവിക്കുന്ന നോട്ടീസുകൾക്കും ഉത്തരവുകൾക്കും മറ്റ് ഔദ്യോഗിക ആശയവിനിമയങ്ങൾക്കും പൊതുവേ കമ്പ്യൂട്ടർ ജനറേറ്റഡ് ഡിഐഎൻ നിർബന്ധമാണ്. പ്രത്യേക സാഹചര്യങ്ങളിൽ മാത്രമാണ് നിശ്ചിത വ്യവസ്ഥകൾ പാലിച്ച് ഡിഐഎൻ ഇല്ലാതെ രേഖകൾ പുറപ്പെടുവിക്കാൻ അനുമതിയുള്ളത്.
സിബിഡിടി സർക്കുലറിലെ നിർദേശങ്ങൾ ആദായനികുതി വകുപ്പിന് ബാധകമാണെന്നും അവ പാലിക്കാത്ത ആശയവിനിമയങ്ങൾ നിയമപരമായി പുറപ്പെടുവിക്കാത്തവയായി കണക്കാക്കണമെന്നും കോടതി വ്യക്തമാക്കി. ഡിആർപി നിർദേശങ്ങൾക്കും ഈ വ്യവസ്ഥ ബാധകമാണെന്ന് കോടതി നിരീക്ഷിച്ചു.
ഡിഐഎൻ ഇല്ലാത്ത ഡിആർപി നിർദേശങ്ങളും അന്തിമ നികുതി നിർണയ ഉത്തരവും അസാധുവാണെന്ന് കണ്ടെത്തിയതോടെ ട്രൈബ്യൂണലിന്റെ തീരുമാനം ഹൈക്കോടതി ശരിവയ്ക്കുകയായിരുന്നു.
നികുതിദായകർക്ക് ലഭിക്കുന്ന നോട്ടീസുകളിലും അസസ്മെന്റ് ഉത്തരവുകളിലും ഡിഐഎൻ രേഖപ്പെടുത്തിയിട്ടുണ്ടോയെന്നും ഡിഐഎൻ ഇല്ലാത്ത സാഹചര്യങ്ങളിൽ നിയമപരമായ ഒഴിവുവ്യവസ്ഥകൾ പാലിച്ചിട്ടുണ്ടോയെന്നും പരിശോധിക്കേണ്ടതിന്റെ പ്രാധാന്യം വ്യക്തമാക്കുന്നതാണ് വിധി.