കാർബൺ ക്രെഡിറ്റ് വിൽപ്പനയ്ക്ക് 10% ആദായനികുതി; 2026–27 നികുതി വർഷത്തിൽ പ്രത്യേക വ്യവസ്ഥ
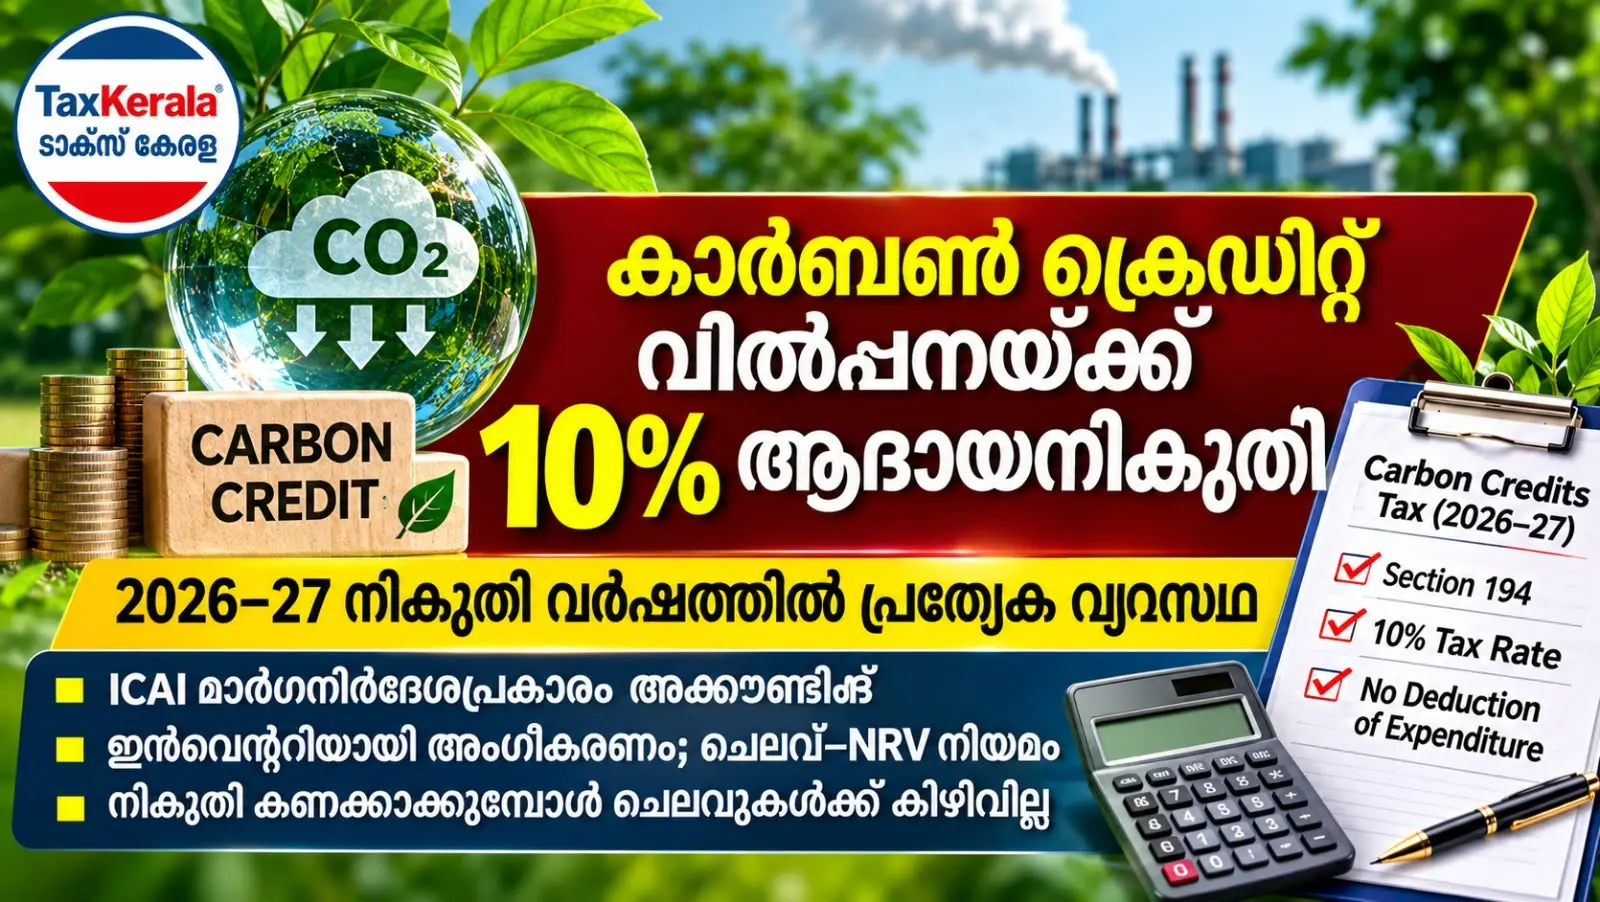
ന്യൂഡൽഹി: കാർബൺ ബഹിർഗമനം കുറയ്ക്കുന്നതിലൂടെ ലഭിക്കുന്ന കാർബൺ ക്രെഡിറ്റുകളുടെ വിൽപ്പനയിൽ നിന്നുള്ള വരുമാനത്തിന് 2026–27 നികുതി വർഷത്തിൽ 10 ശതമാനം പ്രത്യേക ആദായനികുതി നിരക്ക് ബാധകമാകും. 2025ലെ പുതിയ ആദായനികുതി നിയമത്തിലെ സെക്ഷൻ 194 പ്രകാരമാണ് ഈ വ്യവസ്ഥ. കാർബൺ ക്രെഡിറ്റ് കൈമാറ്റത്തിൽ നിന്നുള്ള യോഗ്യമായ വരുമാനത്തിന് നികുതി കണക്കാക്കുമ്പോൾ ബന്ധപ്പെട്ട ചെലവുകളോ മറ്റ് അലവൻസുകളോ കിഴിവായി അനുവദിക്കില്ല.
പരിസ്ഥിതി സംരക്ഷണ പ്രവർത്തനങ്ങളിലൂടെ കാർബൺ ബഹിർഗമനം കുറയ്ക്കുന്ന കമ്പനികൾക്കും വ്യവസായ സ്ഥാപനങ്ങൾക്കും കാർബൺ ക്രെഡിറ്റുകൾ സാമ്പത്തിക നേട്ടത്തിനുള്ള അവസരമാണ്. എന്നാൽ എല്ലാ പരിസ്ഥിതി സർട്ടിഫിക്കറ്റുകൾക്കും കാർബൺ ക്രെഡിറ്റ് എന്ന പേരിൽ ഒരേ നികുതി ആനുകൂല്യം ലഭിക്കില്ല. നിയമത്തിൽ നിർവചിച്ചിരിക്കുന്ന യോഗ്യതകൾ പാലിക്കുന്ന ക്രെഡിറ്റുകളുടെ കൈമാറ്റ വരുമാനത്തിനാണ് പ്രത്യേക നികുതി നിരക്ക് ബാധകമാകുന്നത്.
ഒരു ടൺ കാർബൺ ഡയോക്സൈഡ് അല്ലെങ്കിൽ തത്തുല്യമായ ഹരിതഗൃഹ വാതക ബഹിർഗമനം കുറച്ചതായി ഐക്യരാഷ്ട്രസഭയുടെ കാലാവസ്ഥാ വ്യതിയാന ചട്ടക്കൂടായ UNFCCC അംഗീകരിച്ചിട്ടുള്ളതും വിപണിയിൽ കൈമാറ്റം ചെയ്യാൻ കഴിയുന്നതുമായ യൂണിറ്റുകളാണ് പ്രത്യേക നികുതി വ്യവസ്ഥയുടെ പരിധിയിൽ വരുന്നത്. മറ്റ് സ്വമേധയാ പ്രവർത്തിക്കുന്ന കാർബൺ വിപണികളിലോ വ്യത്യസ്ത സർട്ടിഫിക്കേഷൻ സംവിധാനങ്ങളിലോ ലഭിക്കുന്ന ക്രെഡിറ്റുകൾക്ക് ഈ നിരക്ക് സ്വമേധയാ ബാധകമാകില്ല.
കാർബൺ ക്രെഡിറ്റുകളുടെ അക്കൗണ്ടിങ് സംബന്ധിച്ച് ഇൻസ്റ്റിറ്റ്യൂട്ട് ഓഫ് ചാർട്ടേഡ് അക്കൗണ്ടന്റ്സ് ഓഫ് ഇന്ത്യ (ICAI) പുറപ്പെടുവിച്ച മാർഗനിർദേശങ്ങളും പ്രധാനമാണ്. ക്ലീൻ ഡെവലപ്മെന്റ് മെക്കാനിസം (CDM) പദ്ധതികളിലൂടെ സ്ഥാപനങ്ങൾ സ്വയം സൃഷ്ടിക്കുന്ന സർട്ടിഫൈഡ് എമിഷൻ റിഡക്ഷൻസ് (CERs) സംബന്ധിച്ചാണ് 2012ലെ മാർഗനിർദേശം പ്രധാനമായും ബാധകമാകുന്നത്.
ഒരു സ്ഥാപനം കാർബൺ ബഹിർഗമനം കുറച്ചുവെന്ന കാരണത്താൽ മാത്രം അതുമായി ബന്ധപ്പെട്ട ക്രെഡിറ്റുകൾ അക്കൗണ്ടിൽ ആസ്തിയായി രേഖപ്പെടുത്താൻ കഴിയില്ല. ആവശ്യമായ സർട്ടിഫിക്കേഷൻ നടപടികൾ പൂർത്തിയാക്കി UNFCCC സംവിധാനത്തിലൂടെ ക്രെഡിറ്റുകൾ സ്ഥാപനത്തിന് നിരുപാധികമായി ലഭ്യമാകുകയും ആസ്തിയായി അംഗീകരിക്കുന്നതിനുള്ള മാനദണ്ഡങ്ങൾ പാലിക്കുകയും ചെയ്ത ശേഷമാണ് അവ അക്കൗണ്ടിൽ ഉൾപ്പെടുത്തേണ്ടത്.
ഇത്തരത്തിൽ അംഗീകരിക്കുന്ന സ്വയം സൃഷ്ടിച്ച CER ക്രെഡിറ്റുകൾ ഇൻവെന്ററിയായി കണക്കാക്കണമെന്നാണ് ICAI മാർഗനിർദേശം. അക്കൗണ്ടിങ് സ്റ്റാൻഡേർഡ് AS 2 പ്രകാരം ചെലവും അറ്റ വിൽപ്പന മൂല്യവും (Net Realisable Value) തമ്മിൽ കുറഞ്ഞ തുകയിലാണ് അവയുടെ മൂല്യം രേഖപ്പെടുത്തേണ്ടത്.
കാർബൺ ക്രെഡിറ്റുകൾ സൃഷ്ടിക്കുന്ന പദ്ധതിക്കായി ചെലവഴിച്ച മുഴുവൻ തുകയും ഇൻവെന്ററിയുടെ ചെലവായി കണക്കാക്കാനാവില്ല. സർട്ടിഫിക്കേഷൻ നടപടികളുമായി നേരിട്ട് ബന്ധപ്പെട്ട യോഗ്യമായ ചെലവുകളാണ് പ്രധാനമായും പരിഗണിക്കുന്നത്. മലിനീകരണ നിയന്ത്രണ ഉപകരണങ്ങൾ, പദ്ധതി വികസനം, ഗവേഷണം, പ്രവർത്തനച്ചെലവുകൾ എന്നിവയ്ക്ക് ബാധകമായ അക്കൗണ്ടിങ് മാനദണ്ഡങ്ങൾ പ്രത്യേകം പരിശോധിക്കണം.
കാർബൺ ക്രെഡിറ്റുകളുടെ വിൽപ്പന അക്കൗണ്ടിൽ രേഖപ്പെടുത്തുന്നതും അതിൽനിന്നുള്ള വരുമാനത്തിന് ആദായനികുതി കണക്കാക്കുന്നതും വ്യത്യസ്ത നടപടികളാണ്. അക്കൗണ്ടിങ് നിയമപ്രകാരം ഇൻവെന്ററിയുടെ ചെലവും വിൽപ്പനയുമായി ബന്ധപ്പെട്ട ചെലവുകളും രേഖപ്പെടുത്താമെങ്കിലും പ്രത്യേക നികുതി വ്യവസ്ഥയിൽ യോഗ്യമായ കൈമാറ്റ വരുമാനം കണക്കാക്കുമ്പോൾ ചെലവുകൾക്കോ അലവൻസുകൾക്കോ കിഴിവ് അനുവദിക്കില്ല. ബാധകമായ സർചാർജും സെസും പ്രത്യേകമായി പരിഗണിക്കേണ്ടിവരും.
കാർബൺ ക്രെഡിറ്റുകൾ കൈവശമുള്ള സ്ഥാപനങ്ങൾ അവയുടെ രജിസ്ട്രേഷൻ വിവരങ്ങൾ, സർട്ടിഫിക്കേഷൻ രേഖകൾ, യൂണിറ്റ് നമ്പറുകൾ, കൈമാറ്റ കരാറുകൾ, വിൽപ്പന രേഖകൾ, അക്കൗണ്ടിങ് മൂല്യനിർണയം എന്നിവ കൃത്യമായി സൂക്ഷിക്കേണ്ടതുണ്ട്. സർട്ടിഫിക്കേഷൻ നടപടികളിലുള്ള ക്രെഡിറ്റുകളും അംഗീകരിക്കപ്പെട്ട ക്രെഡിറ്റുകളും പ്രത്യേകം രേഖപ്പെടുത്തണമെന്നും മാർഗനിർദേശങ്ങൾ വ്യക്തമാക്കുന്നു.
ഇന്ത്യയിൽ കാർബൺ വിപണിയും പരിസ്ഥിതി സൗഹൃദ നിക്ഷേപങ്ങളും കൂടുതൽ പ്രാധാന്യം നേടുന്ന സാഹചര്യത്തിൽ കാർബൺ ക്രെഡിറ്റുകളുടെ നിയമപരമായ സ്വഭാവം, അക്കൗണ്ടിങ് രീതി, നികുതി ബാധ്യത എന്നിവ സ്ഥാപനങ്ങൾ പ്രത്യേകം പരിശോധിക്കേണ്ടതുണ്ട്. പ്രത്യേകിച്ച് ആഭ്യന്തര കാർബൺ വിപണിയിലെയും അന്താരാഷ്ട്ര വിപണിയിലെയും ക്രെഡിറ്റുകൾ തമ്മിലുള്ള നിയമപരമായ വ്യത്യാസം നികുതി കണക്കുകൂട്ടലിൽ നിർണായകമാകും.
കാർബൺ ക്രെഡിറ്റ് വിപണിയിൽ പ്രവർത്തിക്കുന്ന കമ്പനികൾക്കും പരിസ്ഥിതി പദ്ധതികളിൽ നിക്ഷേപിക്കുന്ന സ്ഥാപനങ്ങൾക്കും 2026–27 നികുതി വർഷത്തിലെ 10 ശതമാനം പ്രത്യേക നികുതി വ്യവസ്ഥയും ചെലവുകൾക്ക് കിഴിവില്ലെന്ന നിബന്ധനയും സാമ്പത്തിക ആസൂത്രണത്തിൽ പ്രധാന പരിഗണനകളായി മാറും.