ജിഎസ്ടി ഓഡിറ്റിൽ ₹1,542 കോടിയുടെ നികുതി ബാധ്യത; പിരിവ് ₹240 കോടി മാത്രം; വിജിലൻസ് കണ്ടെത്തലുകൾക്കിടെ ഓഡിറ്റ് വിഭാഗത്തിന്റെ പ്രവർത്തനം ചോദ്യചിഹ്നത്തിൽ
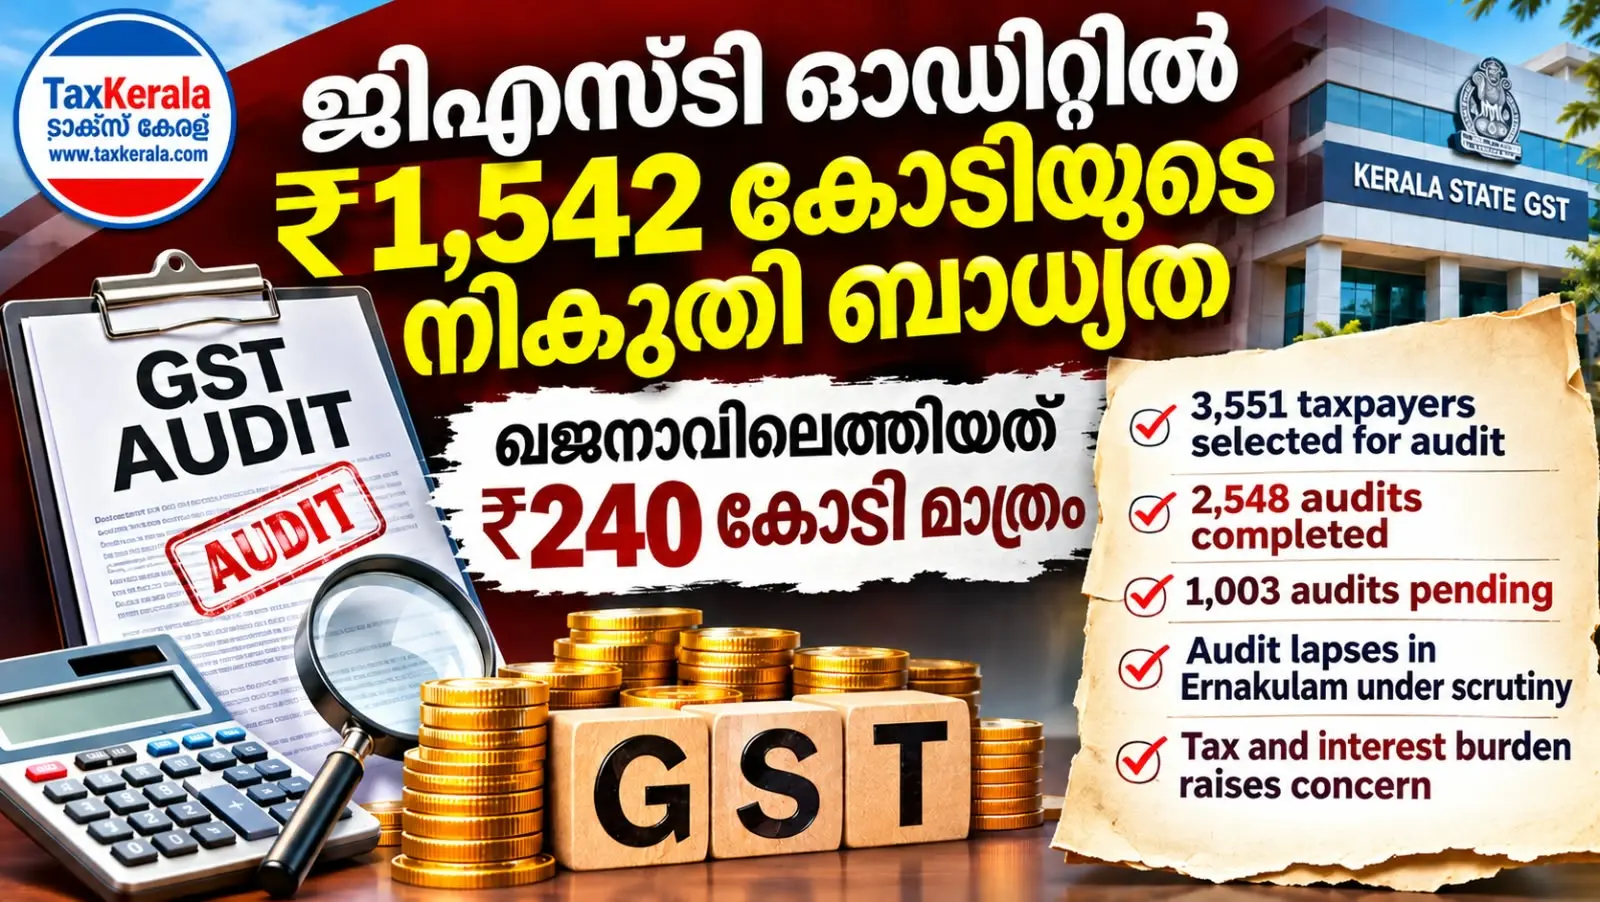
തിരുവനന്തപുരം: സംസ്ഥാന ചരക്കുസേവന നികുതി വകുപ്പിന്റെ ഓഡിറ്റ് നടപടികളിലൂടെ ₹1,542.21 കോടിയുടെ നികുതി ബാധ്യത കണ്ടെത്തിയെങ്കിലും നികുതിദായകർ സ്വമേധയാ അടച്ചത് ₹240.27 കോടി മാത്രമാണെന്ന സർക്കാർ കണക്ക് പുറത്തുവന്നു. കണ്ടെത്തിയ ബാധ്യതയുടെ ഏകദേശം 15.6 ശതമാനം മാത്രമാണ് ഈ വിഭാഗത്തിൽ അടവായിരിക്കുന്നത്. ഓഡിറ്റ് നടപടികളിലെ കാലതാമസം, നികുതി നിർണയത്തിനുള്ള നിയമപരമായ സമയപരിധി, ഉദ്യോഗസ്ഥരുടെ ഉത്തരവാദിത്തം, ഓഡിറ്റ് തിരഞ്ഞെടുപ്പിലെ സുതാര്യത എന്നിവയെക്കുറിച്ചുള്ള ചോദ്യങ്ങൾ ശക്തമാകുന്നതിനിടെയാണ് സർക്കാർ വിശദീകരണം.
2021 മുതൽ 2026 വരെയുള്ള ഓഡിറ്റ് കണക്കുകളും രണ്ട് വർഷത്തിലൊരിക്കൽ ഓഡിറ്റ് നടത്താനുള്ള സാധ്യതയും സംബന്ധിച്ച ചോദ്യത്തിനുള്ള മറുപടിയിലാണ് സർക്കാർ വിവരങ്ങൾ വെളിപ്പെടുത്തിയത്.
സംസ്ഥാന ജിഎസ്ടി വകുപ്പിന്റെ പുനഃസംഘടനയുടെ ഭാഗമായി 2023 ജനുവരിയിലാണ് പ്രത്യേക ഓഡിറ്റ് വിഭാഗം നിലവിൽ വന്നത്. ഉദ്യോഗസ്ഥർക്കുള്ള പരിശീലനത്തിനുശേഷം 2024 ജനുവരി മുതലാണ് നികുതിദായകരുടെ കണക്കുകൾ ഓഡിറ്റ് ചെയ്യുന്നതിനുള്ള നടപടികൾ ആരംഭിച്ചത്.
ഓഡിറ്റിനായി അനുവദിച്ച 3,551 നികുതിദായകരിൽ 2,548 പേരുടെ പരിശോധന പൂർത്തിയാക്കിയപ്പോൾ 1,003 പേരുടെ ഓഡിറ്റ് ഇനിയും പൂർത്തിയാക്കാനുണ്ട്. അതായത് തിരഞ്ഞെടുത്തവരിൽ 28 ശതമാനത്തിലധികം പേരുടെ പരിശോധന ബാക്കിയാണ്.
അതേസമയം, സംസ്ഥാനത്ത് ഏറ്റവും കൂടുതൽ നികുതി വരുമാനമുള്ള എറണാകുളം ജില്ലയിലെ ജിഎസ്ടി ഓഡിറ്റ് വിഭാഗത്തിന്റെ പ്രവർത്തനത്തിൽ ഗുരുതര വീഴ്ചകൾ കണ്ടെത്തിയതായി 2026 ജൂണിൽ മാധ്യമ റിപ്പോർട്ടുകൾ പുറത്തുവന്നിരുന്നു. വിജിലൻസ് പരിശോധനയിൽ ഓഡിറ്റ് ഫയലുകൾ ദീർഘകാലം തീർപ്പാക്കാതെ കെട്ടിക്കിടക്കുന്നതും നികുതി വെട്ടിപ്പ് കണ്ടെത്തിയ കേസുകളിൽ തുടർനടപടികൾ വൈകുന്നതും ശ്രദ്ധയിൽപ്പെട്ടതായാണ് റിപ്പോർട്ടുകൾ.
2024ൽ ഓഡിറ്റിനായി തിരഞ്ഞെടുത്ത 3,587 ഫയലുകളിൽ 2026 മേയ് വരെ 1,558 ഫയലുകൾ മാത്രമാണ് പൂർത്തിയാക്കിയതെന്നും കാലപരിധി സംബന്ധിച്ച പ്രശ്നങ്ങൾ കാരണം നിരവധി കേസുകളിൽ നിയമനടപടികൾക്ക് തടസ്സം നേരിട്ടതായും റിപ്പോർട്ടുകളിൽ ആരോപിച്ചിരുന്നു. ഈ കണക്കുകൾ എറണാകുളത്തെ സംബന്ധിച്ച റിപ്പോർട്ടുകളിലുള്ളതാണ്; സർക്കാർ ഇപ്പോൾ നൽകിയ സംസ്ഥാനതല കണക്കുകളുമായി നേരിട്ട് താരതമ്യം ചെയ്യാനാവില്ല.
ഓഡിറ്റ് ഫയലുകൾ തീർപ്പാക്കുന്നതിലെ കാലതാമസം സർക്കാരിന് ലഭിക്കേണ്ട നികുതി വരുമാനത്തെ ബാധിക്കുമെന്ന ആശങ്കയും ഉയർന്നിട്ടുണ്ട്. നികുതി നിർണയത്തിനുള്ള നോട്ടീസ് നിയമപരമായ സമയപരിധിക്കുള്ളിൽ നൽകാനായില്ലെങ്കിൽ സർക്കാർ വരുമാനം നഷ്ടപ്പെടാനുള്ള സാധ്യതയുണ്ട്. അതേസമയം, വൈകിയുള്ള പരിശോധനകൾ നികുതിദായകർക്ക് അധിക പലിശ ബാധ്യതയും നിയമനടപടികളുടെ ചെലവും സൃഷ്ടിക്കാം.
ഓഡിറ്റ് നടപടികളിലെ നിയമപരമായ വീഴ്ചകളും ഇതിനിടെ കോടതിയുടെ പരിഗണനയിലെത്തിയിട്ടുണ്ട്. ഓഡിറ്റ് കണ്ടെത്തലുകൾ അന്തിമമാക്കുന്നതിന് മുമ്പ് നികുതിദായകന് മതിയായ അവസരം നൽകാതെ കാരണം കാണിക്കൽ നോട്ടീസ് നൽകിയ നടപടി കേരള ഹൈക്കോടതി 2026 ഒക്ടോബറിൽ റദ്ദാക്കിയിരുന്നു. ഓഡിറ്റ് നിരീക്ഷണങ്ങൾക്ക് മറുപടി നൽകാനുള്ള അവസരം ഉറപ്പാക്കണമെന്നും നിയമാനുസൃത നടപടിക്രമങ്ങൾ പാലിക്കണമെന്നും കോടതി വ്യക്തമാക്കി.
ഇത്തരം വിധികൾ ഓഡിറ്റിലൂടെ കണ്ടെത്തുന്ന നികുതി ബാധ്യതയുടെ കൃത്യതയ്ക്കൊപ്പം നടപടിക്രമങ്ങളുടെ നിയമസാധുതയും ഉറപ്പാക്കേണ്ടതിന്റെ പ്രാധാന്യം വ്യക്തമാക്കുന്നു.
ഓഡിറ്റിനായി നികുതിദായകരെ തിരഞ്ഞെടുക്കുന്നത് മൂന്ന് വർഷത്തെ റിസ്ക് സ്കോർ അടിസ്ഥാനമാക്കിയാണെന്നാണ് സർക്കാർ വിശദീകരണം. റിട്ടേണുകൾ, അനുബന്ധ രേഖകൾ, മറ്റ് സ്രോതസ്സുകളിൽനിന്നുള്ള വിവരങ്ങൾ എന്നിവ പരിശോധിച്ച് ഉയർന്ന റിസ്ക് സ്കോറുള്ള സ്ഥാപനങ്ങൾക്ക് മുൻഗണന നൽകുന്നു. എന്നാൽ ഓഡിറ്റ് മൂന്ന് വർഷത്തേക്ക് മാത്രമായി പരിമിതപ്പെടുത്തുന്നില്ല. നിയമപരമായി പരിശോധന നടത്താവുന്ന മുൻവർഷങ്ങളിലെ ഇടപാടുകളും ഓഡിറ്റിന്റെ പരിധിയിൽ ഉൾപ്പെടുത്താം.
ഇതോടെ ഒരേ നികുതിദായകന്റെ ഒന്നിലധികം സാമ്പത്തിക വർഷങ്ങളിലെ ഇടപാടുകൾ ഒരേസമയം പരിശോധനയ്ക്ക് വിധേയമാകാം. നികുതിയും പലിശയും ചേർന്ന് വലിയ സാമ്പത്തിക ബാധ്യത ഉണ്ടാകുന്ന സാഹചര്യത്തിൽ ഓഡിറ്റ് രണ്ട് വർഷത്തിലൊരിക്കൽ നടത്താൻ ആലോചിക്കുന്നുണ്ടോയെന്ന ചോദ്യത്തിന് സർക്കാർ വ്യക്തമായ നയതീരുമാനം അറിയിച്ചിട്ടില്ല.
കൂടാതെ, ₹1,542.21 കോടിയുടെ കണ്ടെത്തിയ നികുതി ബാധ്യതയിൽ എത്ര തുക അന്തിമമായി സ്ഥിരീകരിച്ചു, എത്ര തുക അപ്പീലിലാണ്, എത്ര തുക മറ്റ് നടപടികളിലൂടെ പിരിച്ചെടുത്തു, എത്ര തുക നിയമപരമായ കാലപരിധി മൂലം പിരിച്ചെടുക്കാനാകാതെ പോയി തുടങ്ങിയ വിവരങ്ങളും വ്യക്തമാക്കിയിട്ടില്ല. ₹240.27 കോടി സ്വമേധയാ അടച്ചുവെന്ന കണക്ക് മാത്രം ഉപയോഗിച്ച് ബാക്കി ₹1,301.94 കോടി മുഴുവനും പിരിച്ചെടുക്കാത്ത അന്തിമ കുടിശ്ശികയാണെന്ന് നിഗമനത്തിലെത്താനാവില്ല.
ഓഡിറ്റ് വിഭാഗത്തിന്റെ പ്രവർത്തനക്ഷമത വിലയിരുത്തുന്നതിന് കണ്ടെത്തിയ നികുതി ബാധ്യതയുടെ വലുപ്പം മാത്രമല്ല, നിയമപരമായി നിലനിൽക്കുന്ന നികുതി നിർണയ ഉത്തരവുകൾ, യഥാർത്ഥ നികുതി പിരിവ്, അപ്പീലുകളിൽ നിലനിൽക്കുന്ന കേസുകൾ, സമയപരിധിക്കുള്ളിൽ പൂർത്തിയാക്കിയ പരിശോധനകൾ എന്നിവയും പരിശോധിക്കേണ്ടതുണ്ട്.
ഓഡിറ്റ് നടപടികൾ വേഗത്തിലാക്കുന്നതിനൊപ്പം റിസ്ക് അടിസ്ഥാനമാക്കിയുള്ള തിരഞ്ഞെടുപ്പിന്റെ സുതാര്യതയും ഉദ്യോഗസ്ഥരുടെ ഉത്തരവാദിത്തവും ഉറപ്പാക്കണമെന്ന ആവശ്യത്തിന് ഈ സാഹചര്യത്തിൽ പ്രസക്തിയേറുകയാണ്. ₹1,542 കോടിയുടെ നികുതി ബാധ്യത കണ്ടെത്തിയെന്ന നേട്ടത്തിനൊപ്പം അതിൽ എത്ര തുക നിയമപരമായി സ്ഥിരീകരിച്ച് ഖജനാവിലെത്തിക്കാൻ കഴിഞ്ഞുവെന്ന ചോദ്യത്തിനും സർക്കാർ മറുപടി നൽകേണ്ടതുണ്ട്.